「副業で収入が出たけれど、いくらから確定申告が必要なの?」
「20万円を超えたら申告すると聞いたけれど、売上が20万円なのか、利益が20万円なのかわからない」
会社員の副業では、「20万円」が確定申告を考える一つの基準になります。
ただし、この20万円は「副業の売上が20万円」という意味ではありません。会社員が業務委託など給与以外の副業をしている場合は、売上や報酬そのものではなく、所得金額が20万円を超えるかを確認するケースがあります。
また、副業がアルバイトなどの給与なのか、業務委託など給与以外の収入なのかによっても判断方法は変わります。
所得税の確定申告が不要でも、住民税について申告が必要になる場合があります。
この記事では、会社員の副業を中心に、副業はいくらから確定申告が必要なのか、20万円以下の場合や住民税まで含めてわかりやすく整理します。
副業の確定申告は「20万円を超える所得」が一つの目安
会社員などの給与所得者は、勤務先で年末調整を受けていれば、多くの場合は自分で所得税の確定申告をする必要はありません。
ただし国税庁では、1か所から給与を受け、その給与の全部が源泉徴収の対象となっている人について、給与所得と退職所得以外の所得金額の合計が20万円を超える場合などは、確定申告が必要としています。
ここで重要なのは、「副業の売上が20万円を超えたら」という意味ではないことです。
20万円は「収入」ではなく「所得」で確認する
会社員が業務委託など給与以外の副業をしている場合、20万円基準では、売上や報酬の「収入額」そのものではなく、各所得区分に応じて計算した所得金額を確認します。
たとえば、業務に係る雑所得で、年間の収入が30万円、必要経費が12万円だったとします。
30万円 − 12万円 = 18万円
この場合、所得は18万円です。
一方、収入が30万円で必要経費が5万円なら、
30万円 − 5万円 = 25万円
となります。
必要経費として認められるのは、その収入を得るために直接必要だった費用や業務上の費用などです。「副業に使ったお金なら何でも経費になる」というわけではありません。
20万円ちょうどと20万円を超える場合の違い
国税庁が示している基準は「20万円以上」ではなく、「20万円を超える」です。
そのため、一定の条件を満たす給与所得者で、給与・退職所得以外の所得金額の合計がちょうど20万円なら、この20万円基準だけを理由に所得税の確定申告が必要になるわけではありません。
ただし、20万円という基準はすべての副業者に一律に当てはまるものではありません。
「副業なら全員20万円基準」ではない
確定申告が必要かどうかは、副業の形や給与の受け取り方によっても変わります。
たとえば、2か所以上から給与を受け取っている場合は、原則として年末調整されなかった給与の収入金額と、給与・退職所得以外の所得金額との合計が20万円を超えるかなどで判断します。
ただし、給与収入や所得控除などによる例外があります。
また、給与の年間収入金額が2,000万円を超える人などは、20万円とは別の理由で確定申告が必要です。
「副業でいくら稼いだか」だけではなく、どのような形で収入を得ているのかまで確認することが大切です。
副業の「所得」はどう計算する?収入との違い
副業の確定申告を考えるうえでは、「収入」と「所得」を区別する必要があります。
収入は売上や報酬
給与以外の副業では、仕事によって受け取った売上や報酬などが収入になります。
たとえば、ライティング、動画編集、商品の販売、配達などで受け取った金額です。
所得は所得区分ごとの方法で計算する
所得は、所得の種類ごとに定められた方法で計算します。
たとえば、事業所得や雑所得などでは、必要経費を収入から差し引いて所得金額を計算します。
ただし、副業の名称だけで所得区分が決まるわけではありません。
まずは、20万円基準を見るときに「受け取った金額」と「税務上の所得」を混同しないことを押さえておきましょう。
副業の種類によって確定申告の判断方法が変わる
「副業」は税法上の所得区分ではありません。
アルバイトとして給与を受け取る場合と、業務委託などで報酬を受け取る場合では、確認する条件が異なります。
業務委託やネット副業などの場合
本業の会社で年末調整を受け、副業で業務委託などの報酬を得ている場合、その副業が雑所得や事業所得などに該当することがあります。
この場合、20万円基準を確認するときは、給与・退職所得以外の所得金額の合計を確認します。
ただし、実際の所得区分は活動内容や状況によって判断が必要です。
アルバイトなど給与を受け取る場合
副業先と雇用契約を結び、アルバイトやパートとして働いている場合、受け取るお金は通常「給与」です。
2か所以上から給与を受け取っている場合は、年末調整されなかった給与の収入金額などを含めた条件で確定申告の必要性を判断します。
そのため、
「副業のアルバイト代が20万円以下なら必ず申告不要」
と一律に判断することはできません。
副業所得が20万円以下でも、確定申告するなら申告に含める
一定の給与所得者で給与・退職所得以外の所得が20万円以下なら、所得税の確定申告を要しない場合があります。
しかし、別の理由で実際に確定申告をする場合は、その20万円以下の所得も申告に含める必要があります。
医療費控除などで確定申告する場合
たとえば、副業所得が10万円で、本来はその所得だけなら確定申告を要しない人が、医療費控除を受けるために確定申告をするとします。
この場合、
「副業所得は20万円以下だから記載せず、医療費控除だけ申告する」
という扱いにはできません。
国税庁も、20万円以下の所得によって確定申告を要しない人が還付申告などをする場合には、その所得も併せて申告する必要があると案内しています。
還付申告ができる場合もある
確定申告をする義務がなくても、源泉徴収された所得税額などが本来の税額より多ければ、申告によって税金の還付を受けられる場合があります。
医療費控除や住宅ローン控除などが代表例です。
副業報酬から所得税が源泉徴収されている場合も、年間の所得や控除の状況によって還付になることがあります。
実際に還付を受けられるかは、個々の状況によって異なります。
副業所得が20万円以下でも住民税は確認する
所得税で確定申告が不要になっても、住民税まで同じ扱いになるとは限りません。
一定の給与所得者に適用される「給与・退職所得以外の所得が20万円以下なら所得税の確定申告を要しない」という扱いは、住民税にそのまま適用されるものではありません。
自治体では、所得税の確定申告が不要でも、副業所得について住民税の申告が必要になる場合があります。
大阪市も、年収2,000万円以下の給与所得者について、給与所得以外の年間所得が20万円以下なら所得税の確定申告は不要としつつ、市民税・府民税の申告は必要と案内しています。
そのため、
「副業所得が20万円以下だから税金の手続きは何もない」
とは考えないようにしましょう。
具体的な申告方法や対象者は、住所地の市区町村の公式サイトで確認してください。
なお、所得税の確定申告をした場合は、その内容が自治体にも連携されるため、通常は住民税の申告を別に行う必要はありません。
自分に確定申告が必要か迷ったときの確認手順
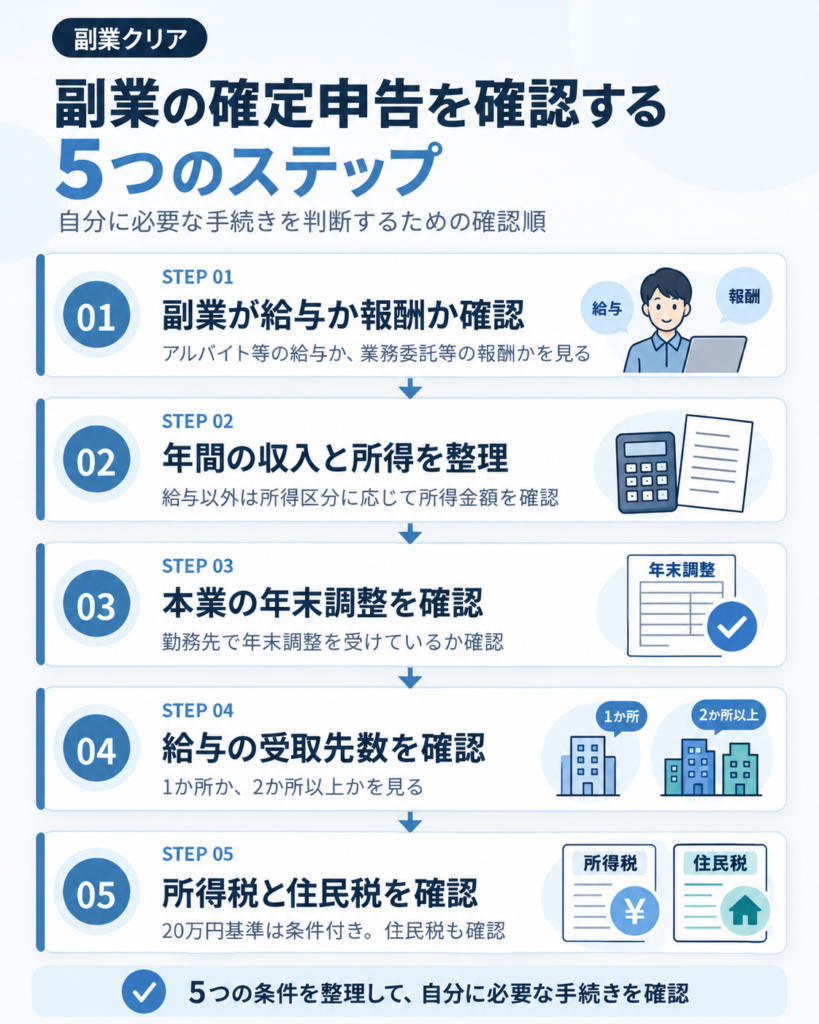
副業の確定申告は、「20万円を超えたか」だけではなく、次の順番で整理すると判断しやすくなります。
- 副業が給与か、給与以外の報酬か確認する
- 年間の収入と所得を整理する
- 本業で年末調整を受けているか確認する
- 給与を何か所から受け取っているか確認する
- 所得税だけでなく住民税も確認する
契約書、給与明細、源泉徴収票、支払明細なども確認しておくと整理しやすくなります。
自分のケースで判断が難しい場合は、所得税や確定申告については国税庁・税務署、住民税については住所地の自治体へ確認してください。
まとめ|副業の確定申告はいくらから?20万円だけで判断しない
「副業はいくらから確定申告が必要か」という疑問に対しては、一定の給与所得者では、給与・退職所得以外の所得金額が20万円を超えるかが一つの基準になります。
ただし、20万円が単純な売上額を意味するわけではなく、すべての副業者に同じ20万円基準が当てはまるわけでもありません。
副業がアルバイトなどの給与であれば、給与以外の副業とは判断条件が異なります。
また、20万円以下でも医療費控除などのために確定申告をする場合は、副業所得も申告に含める必要があります。所得税の確定申告が不要でも、住民税について申告が必要になる場合もあります。
まずは、副業が給与か給与以外か、年間の所得はいくらか、本業で年末調整を受けているかを整理し、自分に必要な手続きを確認しましょう。