「スマホだけで簡単に稼げる」「未経験でもすぐに収入になる」
副業を探していると、このような広告や勧誘を目にすることがあります。興味がある一方で、「本当に大丈夫なのか」「お金を払っても問題ないのか」と不安になる人もいるでしょう。
実際、警察庁や国民生活センターは、簡単な作業から始まり、最初に少額の報酬を得た後で高額な送金を求められるケースについて注意を呼びかけています。
また、消費者庁や国民生活センターからは、副業サポートやビジネス講座をめぐる高額契約、借り入れ、解約条件などのトラブルについても注意喚起が行われています。
ただし、LINEやSNSを使っている、初期費用がかかる、高額なサービスであるといった一つの特徴だけで、直ちに詐欺と判断することはできません。
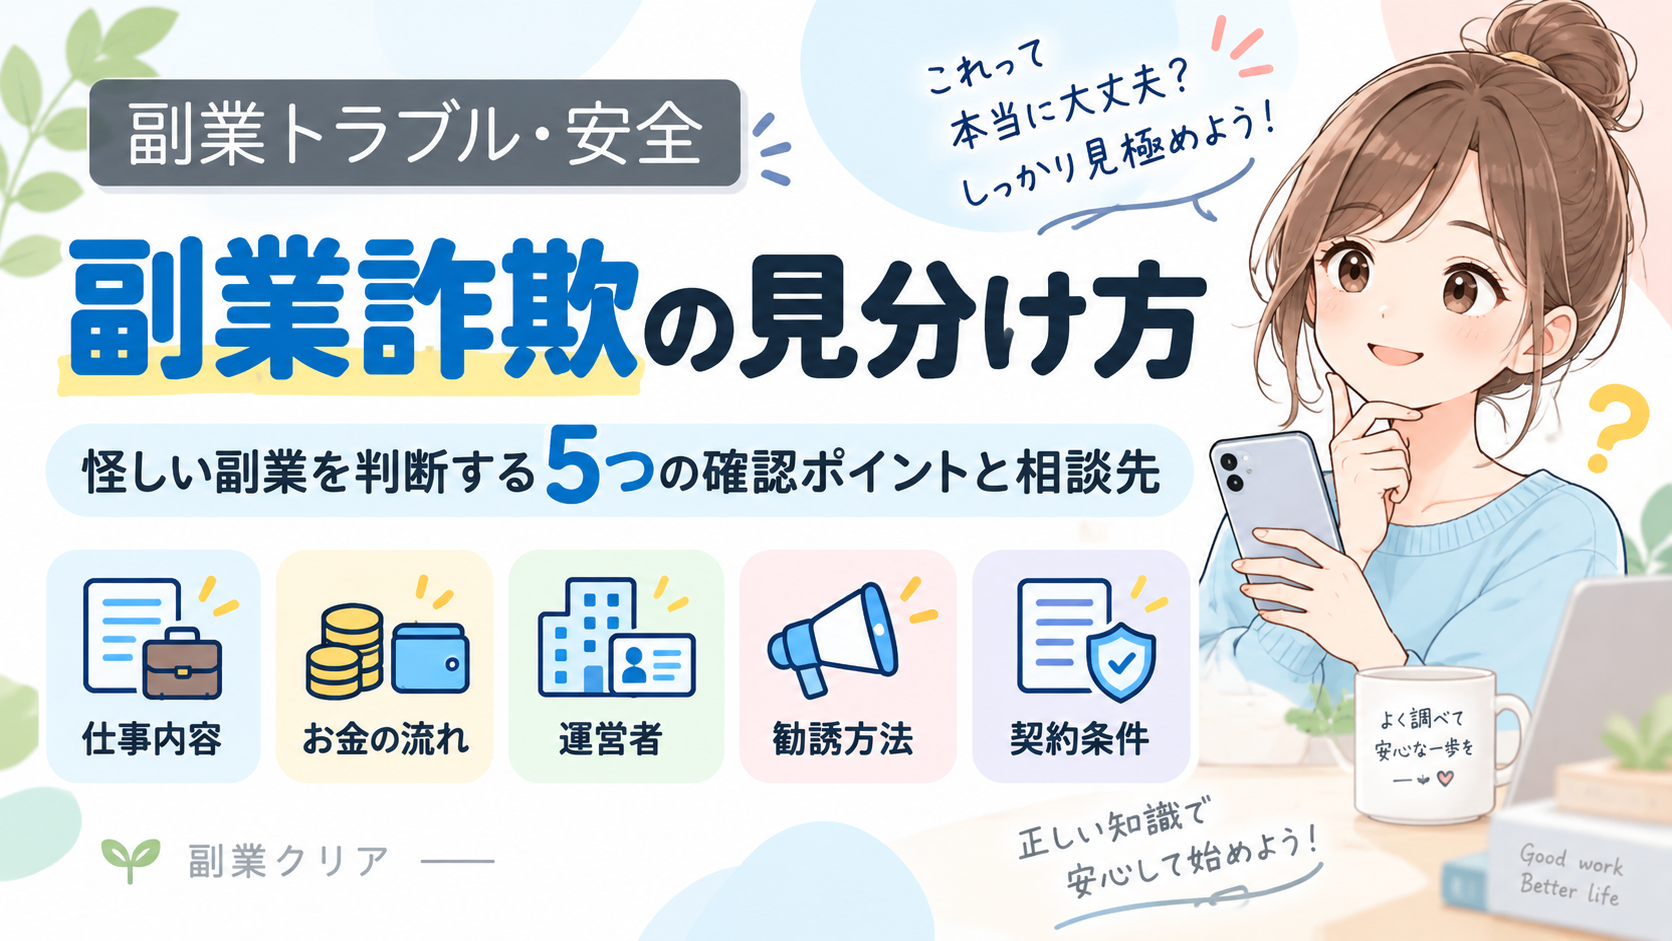
大切なのは、仕事内容・お金の流れ・運営者・勧誘方法・契約条件を具体的に確認することです。
この記事では、怪しい副業を判断するための基本的なチェックポイントと、契約前に確認したいこと、すでに支払ってしまった場合の相談先を整理します。
怪しい副業を判断するための5つの確認軸
副業を判断するときは、次の5つを組み合わせて確認すると整理しやすくなります。
| 確認すること | 主なチェック内容 |
|---|---|
| 仕事内容 | 何をして報酬を得るのか |
| お金の流れ | 誰が誰に、何の対価として支払うのか |
| 運営者 | 契約相手や連絡先を確認できるか |
| 勧誘方法 | 収入を断定したり、契約を急かしたりしていないか |
| 契約条件 | 総額、追加費用、解約・返金条件が明確か |
会社情報がある、SNSを利用している、初期費用があるといった一つの要素だけではなく、複数の項目を組み合わせて確認することが重要です。
仕事内容と収益の仕組みが具体的か
まず確認したいのは、「何をすると、なぜ報酬が発生するのか」です。
たとえば動画編集であれば、動画を編集した対価として報酬を受け取ります。物販であれば、商品を販売し、売上と費用との差が利益になります。
一方、「指定された作業をするだけ」「システムを動かせば増える」と説明されても、誰がお金を払い、どこから利益が生まれるのかわからない場合は、契約や送金を急がない方がよいでしょう。
警察庁は「副業を名目とした詐欺」の事例として、SNS広告をきっかけに簡単な作業を始め、当初は少額の報酬が得られたものの、その後に「損失」「違約金」などを理由として送金を求められたケースを紹介しています。
国民生活センターにも、動画への「いいね」などの作業で約2,500円の報酬を受け取った後、「失敗したので連帯責任になる」などとして約50万円を求められた相談事例が寄せられています。
最初に報酬を受け取れたことだけで、その後の取引まで安全とは判断できません。
費用とお金の流れが明確か
副業を始める際に費用が必要になるケースもあるため、「お金がかかる=詐欺」とは限りません。
確認したいのは、
- 何にいくら必要なのか
- 最終的な支払総額はいくらか
- 追加費用が発生する可能性はあるか
という点です。
消費者庁は2025年6月、SNS等に表示されたアンケート副業の広告をきっかけに、高額な副業サポートプランを契約したものの、説明されたような報酬を得られなかったという相談について注意喚起しています。
「月々なら払えるか」だけではなく、契約全体で最終的にいくら支払うのかを確認することが重要です。
運営者・契約相手を確認できるか
広告を出している人、SNSやメッセージアプリで連絡している人、実際の契約相手が同じとは限りません。
会社名や事業者名、所在地、問い合わせ先、契約書に記載されている契約主体などを確認し、説明されている内容と一致しているかを見ます。
ただし、会社が実在することだけで、仕事内容や契約条件まで適切だと判断できるわけではありません。
運営者情報は、仕事内容や費用、契約条件などと合わせて確認しましょう。
収入を断定したり、契約を急かしたりしていないか
副業の収入は、仕事内容、経験、作業時間、需要などによって変わります。
そのため、「必ず稼げる」「すぐに元が取れる」などの説明を受けた場合は、その根拠や条件を確認する必要があります。
国民生活センターは、副業サポートなどについて「簡単に儲かる」「すぐに返済できる」と説明され、費用を支払うために借り入れをしたものの、実際には想定した収入を得られずトラブルになった事例について注意を呼びかけています。
消費者庁も、「このプランなら月50万円が当たり前になる」などとして高額なサポート契約へ勧誘した事業者について注意喚起しています。
「今日だけ」「今決めないと参加できない」などと急かされた場合も、その場で契約を決めず、いったん持ち帰って条件を確認しましょう。
契約・返金・解約条件を確認できるか
仕事内容や収入だけではなく、契約条件も確認してください。
特に重要なのは、
- 契約期間
- 支払総額
- 追加費用
- 途中解約
- 返金条件
です。
国民生活センターは2026年9月、AI講座やSNS運用講座などのビジネス講座について、広告や勧誘時の説明と実際の講座内容が異なる、Web会議で事前説明のない勧誘を受ける、高額なクレジット契約を結ぶ、厳しい解約条件が設定されているといった相談事例を公表しています。
契約前には講座やサービスの内容だけでなく、総支払額や解約条件、返金の可否まで確認しましょう。
公的機関が注意喚起している副業トラブルの主なパターン
副業トラブルの形はさまざまですが、公的機関の注意喚起からは、契約や支払いの前に特に注意したいパターンが確認できます。
簡単なタスクから始まり追加の入金を求められる
「動画を見る」「いいねをする」「スクリーンショットを送る」などの簡単な作業から始まり、最初は少額の報酬が支払われるケースがあります。
その後、「作業に失敗した」「高額報酬を得るには入金が必要」「違約金が発生した」などとして、高額な支払いを求められる事例が警察庁や国民生活センターから注意喚起されています。
途中から、自分がお金を受け取る側ではなく、支払う側になっていないかを確認してください。
広告や説明会から高額なサポート・講座契約へ進む
SNS広告や説明会、Web会議などをきっかけに、高額な副業サポートやビジネス講座の契約を勧められるケースがあります。
国民生活センターが2026年9月に公表した相談事例には、SNS広告からオンラインAI講座を契約したケースや、Web会議で説明を受けて総額100万円を超えるクレジット契約をしたケース、副業の採用面接に応募したところ65万円のビジネス講座の契約になっていたケースなどがあります。
高額なサービスであることだけで問題と判断するのではなく、広告時の説明と実際の契約内容が一致しているか、総支払額や解約条件を契約前に確認することが重要です。
借金・遠隔操作・画面共有を求められる
副業の費用について「簡単に稼げる」「すぐに返済できる」などと説明され、借り入れを勧められるケースがあります。
国民生活センターは、複数の貸金業者から短期間に次々と借り入れさせたり、「説明のために必要」などとして遠隔操作アプリをインストールさせたり、画面共有を求めたりする事例について注意喚起しています。
また、勧誘した業者から「すぐに返済できる」と説明されて借り入れた場合でも、その借り入れの返済義務は借り入れた消費者が負うと国民生活センターは説明しています。
借金をしなければ始められない契約を勧められた場合は、その場で契約せず再検討してください。
契約・支払いの前に確認すること
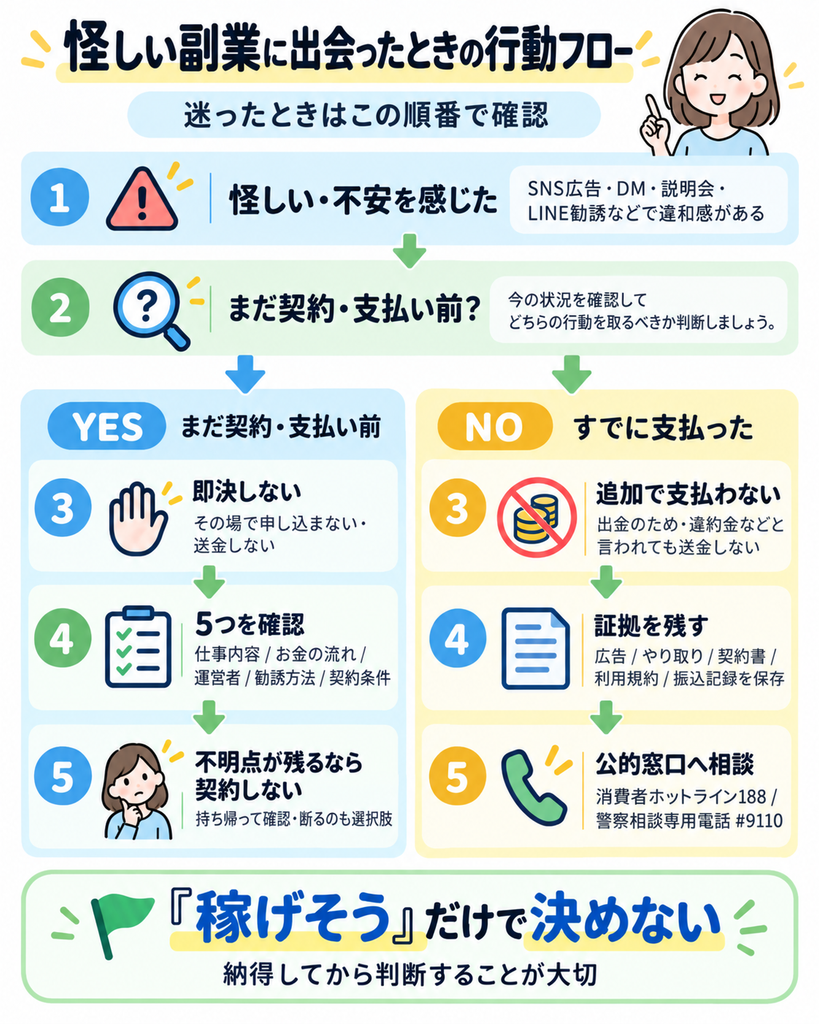
怪しいかどうか迷ったときは、その場ですべてを判断する必要はありません。
まず即決を避け、次の内容を確認します。
- 仕事内容
- 報酬が発生する仕組み
- 支払総額
- 追加費用
- 契約相手
- 解約・返金条件
口頭の説明だけでなく、契約書や利用規約など、後から確認できる形で条件を見ることも重要です。
借金を勧められた場合や、遠隔操作アプリのインストール、画面共有を求められた場合は、そのまま進めず一度止めてください。
国民生活センターも、借金をしてまで契約しないことや、安易に遠隔操作アプリを導入したり画面共有したりしないよう呼びかけています。
わからない条件が残っているなら、契約しないことも選択肢です。
副業を始める前の全体的な流れを確認したい方は、『副業は何から始める?初心者向けに始め方を順番に解説』も参考にしてください。
すでに登録・支払いをしてしまった場合
すでにお金を支払っていても、「出金するため」「損失を取り戻すため」「違約金が必要」などとして追加の支払いを求められた場合は、言われるまま送金せず、まず相談することが重要です。
国民生活センターも、簡単なタスクで稼ぐはずだったのに振り込みを求められた場合には、言われたとおりに支払わず、消費生活センター等へ相談するよう呼びかけています。
相談するときに経緯を説明できるよう、
- 広告画面
- SNSやメッセージアプリでのやり取り
- 契約書
- 利用規約
- 振込記録
などは残しておきましょう。
消費者トラブルについて相談先がわからない場合は、消費者ホットライン「188」を利用できます。
188は、身近な市町村や都道府県の消費生活センター等を案内する全国共通の3桁の電話番号です。
警察へ相談したい場合には、警察相談専用電話「#9110」があります。
緊急の対応を必要としない警察への相談に利用でき、発信地を管轄する都道府県警察本部等の総合窓口につながります。
なお、事件・事故など緊急の対応が必要な場合は110番を利用します。
契約によってはクーリング・オフ等を利用できる場合がある
副業に関する契約でも、取引の仕組みによっては特定商取引法の「業務提供誘引販売取引」に該当する場合があります。
消費者庁の特定商取引法ガイドでは、仕事を提供するなどとして収入が得られることを理由に消費者を誘引し、その仕事に必要であるとして商品やサービスなどについて金銭的な負担を求める一定の取引が規制対象になります。
業務提供誘引販売取引に該当する場合は、法律で定められた書面を受け取った日から数えて20日以内であれば、書面または電磁的記録によってクーリング・オフをすることができます。
ただし、副業に関するすべての契約に20日間のクーリング・オフが適用されるわけではありません。
どの取引類型に該当するかは契約内容や勧誘方法などによって異なるため、自分で判断しにくい場合は早めに消費生活センター等へ相談してください。
まとめ|「稼げそうか」だけで判断しない
怪しい副業を判断するときは、一つの特徴だけを見るのではなく、仕事内容、お金の流れ、運営者、勧誘方法、契約条件を組み合わせて確認することが重要です。
公的機関からは、簡単な作業から高額な送金を求められるケース、副業サポートやビジネス講座の高額契約、借金を勧められるケース、遠隔操作アプリや画面共有を利用した勧誘などについて注意喚起されています。
副業を選ぶときは、「稼げそうか」だけではなく、仕事内容や費用、契約条件を自分で確認し、納得してから判断できるかという視点を持ってください。
自分に合う副業をどう比較すればよいか迷っている方は、『自分に合う副業の選び方|比較すべきポイントと判断基準を初心者向けに解説』で詳しく整理しています。
すでに支払いや契約をめぐるトラブルが起きている場合は、追加の支払いを急がず、消費者ホットライン188などの公的な相談窓口を利用できます。